Abwarten: Die EZB lässt den Einlagenzins bei 2,5 Prozent, signalisiert aber für Dezember die nächste Erhöhung.
Zinsbarometer: Im letzten Monat sind die Zinsen über alle Bindungsfristen erneut gestiegen.
Atempause erwartet: Die meisten Banken erwarten vorerst keine weiteren Sprünge, die Risiken zeigen aber eher nach oben.
Wer jetzt eine Immobilie sucht, braucht starke Nerven und einen guten Taschenrechner. Die Verbraucherpreise ziehen an, die Konjunktur lahmt, und die Anleihemärkte sind nervös. Mittendrin sitzt die Europäische Zentralbank (EZB), die es kaum jemandem recht machen kann und Ende Oktober trotzdem Farbe bekennen musste.
Durchatmen bei der EZB, allerdings nur kurz: Der EZB-Rat beließt den Einlagenzins am 29. Oktober einstimmig bei 2,5 Prozent. Dabei hätte die Lage eine Erhöhung durchaus gerechtfertigt, räumte EZB-Präsidentin Christine Lagarde auf der Pressekonferenz ein. Seit der September-Sitzung sind Energie und Kredite noch einmal spürbar teurer geworden: Der Preis für die Ölsorte Brent stieg von 102 auf 115 Dollar je Barrel. Der europäische Gaspreis kletterte erstmals seit etwa vier Jahren auf über 100 Euro je Megawattstunde.
Für Kaufwillige ist vor allem der Blick nach vorn interessant. Dabei wurde die sonst so vorsichtige Lagarde erstaunlich konkret. Sofern es nicht zu „größeren Entwicklungen“ komme, sei die Richtung der Geldpolitik „für uns alle ziemlich klar“. Übersetzt heißt das: Am 17. Dezember dürfte die dritte Zinserhöhung des Jahres folgen. Commerzbank-Chefvolkswirt Jörg Krämer hört allerdings noch eine zweite Botschaft heraus: „Aber sie verwies auch auf die gestiegenen Anleiherenditen und warnte die Finanzmärkte indirekt davor, zu viele Zinserhöhungen einzupreisen.“ Für die Bauzinsen, die sich an diesen Renditen orientieren, ist das immerhin ein kleiner Hoffnungsschimmer.
Zusätzlich drückt Frankreich aufs Gemüt: Politische Unruhen und hohe Defizite haben die Rendite zehnjähriger französischer Staatsanleihen auf rund fünf Prozent getrieben – so hoch wie seit 2002 nicht mehr. Dadurch werden Kredite im gesamten Euroraum teurer, ohne dass die EZB dafür einen Finger rühren muss. Zut alors! Ausgerechnet jetzt verabschiedet sich Christine Lagarde vorzeitig. Sie verlässt die EZB im Februar 2027 und damit rund neun Monate vor dem regulären Ende ihrer Amtszeit. Als Grund nannte sie, dass sie sich frei äußern wolle, etwa zur französischen Präsidentschaftswahl 2027. Als EZB-Präsidentin müsse sie neutral bleiben. „Ich bin an der Wahrheit interessiert“, sagte Lagarde.
Kritik gibt es vor allem am Timing: Im Frühjahr hatte sie noch versichert, sie werde als Kapitänin das Schiff nicht verlassen, wenn dunkle Wolken aufzögen. Bei hoher Inflation und Unruhe an Frankreichs Anleihemarkt ist der Himmel über der Eurozone derzeit allerdings ziemlich grau.
Was die EZB umtreibt, zeigen die Preisschilder an Zapfsäule und Heizöltank: Im Euroraum kletterte die Inflation im September auf 3,8 Prozent und damit auf den höchsten Stand seit drei Jahren. In Deutschland waren es 3,3 Prozent. Heizöl kostete hierzulande 74,9 Prozent mehr als ein Jahr zuvor, Sprit 37,1 Prozent. Strom und Gas waren dagegen noch günstiger als im Vorjahr. Doch der Winter kommt erst noch: „Sprit und Heizöl haben sich bereits spürbar verteuert, im Winter dürften die Energieversorger die Preise für Strom und Gas anheben“, sagt ifo-Konjunkturchef Timo Wollmershäuser.
Das ImmoScout24-Zinschart zeigt dir interaktiv den aktuellen Stand der Sollzinsen an. Damit siehst du auf einen Blick, zu welchem Zinssatz du aktuell durchschnittlich finanzieren könntest, aufgeteilt nach Zinsbindungsfristen. Außerdem zeigen wir dir die Zinsentwicklung des letzten Jahres im Überblick. Einfach mit der Maus über die Graphen fahren oder mit dem Finger antippen, schon siehst du den jeweiligen Zinssatz!
Dass Zinserhöhungen die Teuerung womöglich nicht ausreichend dämpfen, könnte auch an Berlin liegen, meint das Deutsche Institut für Wirtschaftsforschung (DIW Berlin). Der Mechanismus: Steigen die Zinsen, wird auch für den Staat das Schuldenmachen teurer. Kürzt eine Regierung zum Ausgleich an anderer Stelle, kühlt sie die Wirtschaft zusätzlich ab, und die Medizin der Notenbank wirkt stärker. Leiht sich der Staat das Geld dagegen, verpufft ein Teil davon. Deutschland hat dank Schuldenbremse lange gespart. Seit deren Reform spricht laut DIW einiges dafür, dass Berlin künftig eher zur Kreditkarte greifen wird.
Studienautor Alexander Kriwoluzky, Leiter der Abteilung Makroökonomie, sagt: „Wie stark ein Zinsschritt der EZB der Wirtschaft Schwung nimmt, entscheidet sich nicht nur im EZB-Tower in Frankfurt, sondern auch in den Finanzministerien der Mitgliedstaaten.“ Für Käuferinnen und Käufer verheißt seine Schlussfolgerung allerdings wenig Gutes: Die EZB könnte nämlich „stärkere oder länger anhaltende Zinserhöhungen benötigen“.
Du möchtest deine Immobilie bewerten lassen?
Erstelle in nur drei Minuten eine Immobilienbewertung, die auf echten Daten basiert. Das Ergebnis erhältst du kostenlos als PDF.
Wie der Igel im Märchen waren die Bauzinsen längst da, bevor die Notenbank überhaupt tagte. Laut Interhyp sind zehnjährige Darlehen so teuer wie seit der Finanzkrise 2009 nicht mehr. Interhyp-Vorstandschef Jörg Utecht macht dafür vor allem den erneut aufgeflammten Irankrieg verantwortlich. Wer durchschnittlich finanziert, zahlt nach seiner Rechnung allein wegen des jüngsten Anstiegs fast 200 Euro mehr im Monat. Die Folge, so Utecht: „Das führt zu einer gestiegenen Zurückhaltung bei einigen Kundinnen und Kunden.“
Dass Baufi24 für September kaum Bewegung bei den abgeschlossenen Finanzierungen meldet, ist kein Widerspruch. Die Rendite der zehnjährigen Bundesanleihe, an der sich die Bauzinsen orientieren, sprang laut Geschäftsführer Oliver Kohnen erst zum Monatsende über 3,6 Prozent. Die Angebote von Anfang Oktober lagen deshalb bereits merklich über dem Septemberschnitt.
Und jetzt? Im Interhyp-Bankenpanel erwarten 80 Prozent der Institute, dass die Bauzinsen in den nächsten ein bis zwei Monaten auf hohem Niveau bleiben. 20 Prozent gehen von fallenden Zinsen aus, aber steigende Zinsen erwartet niemand. Auf Sicht von sechs bis zwölf Monaten rechnen 60 Prozent mit sinkenden und 40 Prozent mit steigenden Konditionen. Interhyp-Vertriebsvorstand Ingo Foitzik bremst die Hoffnung: „Solange sich die Lage rund um den Iran-Konflikt nicht beruhigt, ist nicht mit einem substanziellen Rückgang bei den Bauzinsen zu rechnen. Und auf eine Entspannung in Nahost deutet gerade wenig hin.“
Die Commerzbank, die ebenfalls am Panel teilnimmt, erwartet bereits im Dezember eine weitere EZB-Zinserhöhung und warnt: „Bei den Anleiherenditen im Euroraum und damit den Baufi-Zinsen dominieren die Aufwärtsrisiken.“ Kleine Lichtblicke gibt es trotzdem: Mitte Oktober senkten die ING (für Darlehen ab 300.000 Euro) und die BBBank ihre Konditionen leicht.
Schon gehört? Auf Instagram naht die Rettung schon im Januar: Ab 2027 soll der sogenannte sektorale Systemrisikopuffer für Wohnimmobilienkredite wegfallen, das hat die Bundesregierung beschlossen. Banken müssten dann weniger zusätzliches Eigenkapital vorhalten. Der Puffer liegt derzeit bei einem Prozent, allerdings berechnet auf die sogenannten risikogewichteten Positionen und nicht auf die Kreditsumme. Manche Finanz-Influencer leiten daraus kräftig sinkende Bauzinsen ab. Die Immobilienpreise würden 2027 gar „explodieren“. Florian Rentsch, Vorstandsvorsitzender des Verbands der Sparda-Banken, winkt ab: „Wer glaubt, dass dies 2027 eine Schwemme an Immobilienkrediten auslösen und Preise nach oben treiben wird, liegt (…) falsch.“ Was Baugeld kostet, entscheidet nach wie vor der Anleihemarkt, nicht die Bankenaufsicht. Pech gehabt, liebe Finfluencer.
Etwas Entlastung kommt immerhin vom Immobilienmarkt selbst: Laut IW-Wohnindex stagnieren die Kaufpreise. In den sieben teuersten Städten sinken sie sogar, in Stuttgart um 3,9 Prozent. Doch die monatliche Rate frisst den Preisvorteil: Für 300.000 Euro Kredit bei zwei Prozent Tilgung stieg sie seit Jahresbeginn von etwa 1.450 auf über 1.600 Euro.
Viele ziehen daraus Konsequenzen: Von Mai bis September sank die Zahl der Kaufanfragen auf ImmoScout24 um sieben Prozent. Geschäftsführerin Gesa Crockford beobachtet: „Wir sehen, dass die Menschen zwar nach Eigentumswohnungen suchen, aber seltener Kontakt zu den Verkäufern aufnehmen und stattdessen in den Mietmarkt wandern.“ IW-Experte Michael Voigtländer bestätigt den Trend: „Hohe Zinsen treiben zahlungskräftige Haushalte zurück auf den Mietmarkt.“ Weil dort ohnehin Wohnungen fehlen, wird es eng und teuer: Inserierte Mieten liegen bundesweit 4,5 Prozent über dem Vorjahr. Crockford plädiert deshalb für mehr Wohneigentum: „Wer Eigentum erwirbt, macht Platz auf dem Mietmarkt.“
Am Bau lag der Auftragseingang im August real 17,3 Prozent über dem Vorjahresmonat. Das klingt nach Aufschwung. Ist es aber nicht, sagt Felix Pakleppa, Hauptgeschäftsführer des Zentralverbands Deutsches Baugewerbe. Getrieben haben das Plus vor allem wenige Großaufträge im Tiefbau. Und im bayerischen Wohnungsbau geht der Zuwachs fast komplett auf einen einzigen Kunden zurück: die Bundeswehr, die Unterkunftsgebäude bestellt hat. Pakleppa: „Die Wohnungsbauaufträge werden immer wieder ausschlagen, ohne dass sich an der Wohnungskrise im Land etwas ändert.“ Auch die steigenden Baugenehmigungen ändern daran wenig, zumal der Bund den Neubau-Etat für 2027 nach Angaben des ZDB um über 40 Prozent kürzen will. „Bauwillige und Investoren brauchen Planungssicherheit, nicht die nächste Kehrtwende“, mahnt Pakleppa.
Zinshoch hier, Erwartungen an eine Seitwärtsbewegung und leichte Senkungen dort: Das passt nur auf den ersten Blick nicht zusammen. Seitwärts heißt eben nicht abwärts. Solange der Irankrieg, die Inflation und die Staatsschulden die Anleihemärkte belasten, ist der Gipfel eher ein Hochplateau als ein Wendepunkt. Und sinkende Kaufpreise sind nur dann ein Schnäppchen, wenn die monatliche Rate tragbar bleibt.
Plane also mit den heutigen Konditionen und nutze deine Stellschrauben: Gerade bei Bestandsimmobilien sind laut Interhyp Preisabschläge drin, und wegen der Zinsrabatte einiger Banken zahlt sich ein Vergleich aus. Wer baut, braucht Reserven. „Ein häufiger Fehler ist, dass Bauherren zu knapp kalkulieren und keinen ausreichenden finanziellen Puffer einplanen“, sagt Dr. Peter Burnickl, Baukostensachverständiger und Geschäftsführer der Pro Bauherr GmbH. Foitzik ergänzt: „Zinsen sind ein wichtiger Bestandteil einer Finanzierung, aber eben nur einer.“
Eine positive Nachricht zum Jahresende und ein Trost für die Adventsbäckerei: Butter war im September 29,5 Prozent billiger als vor einem Jahr. Eier kosteten dagegen 15,2 Prozent mehr. Ganz ohne Aufschlag geht es diesen Winter offenbar nicht.

Wie viel Haus kann ich mir leisten?
Vor dem Immobilienkauf stehen alle Kaufinteressenten vor der Frage: "Wie teuer darf meine Immobilie sein?" Ermittle jetzt kostenlos deinen finanziellen Spielraum.
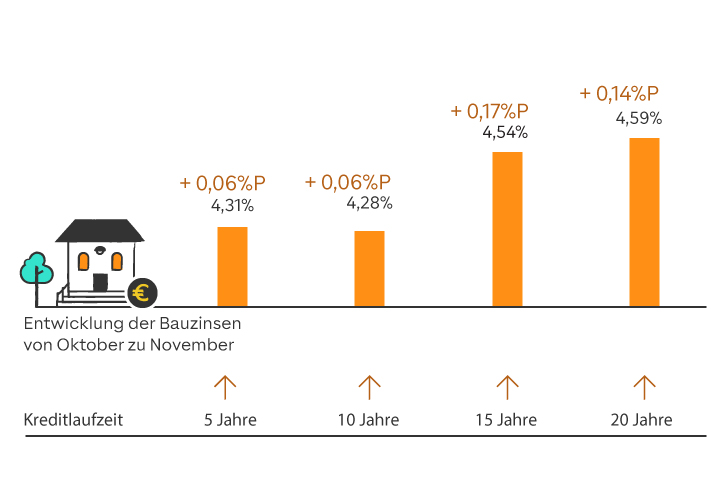
Im Vormonat lagen erstmals alle Zins-Laufzeiten über der Vier-Prozent-Marke, und auch im Oktober zeigt das Barometer durchweg nach oben. Allerdings legen die kurzen und mittleren Bindungen nur leicht zu, während die langen Laufzeiten kräftig anziehen. Die Aufschläge reichen von 0,06 bis 0,17 Prozentpunkten und fallen damit deutlich moderater aus als im September.
Bei Darlehen mit fünfjähriger Zinsbindung steigt der Zinssatz um 0,06 Prozentpunkte auf 4,31 Prozent (Vormonat: 4,25 Prozent). Die kurze Bindung bleibt damit knapp teurer als die zehnjährige.
Auch die zehnjährige Zinsbindung legt um 0,06 Prozentpunkte zu, auf 4,28 Prozent (Vormonat: 4,22 Prozent). Sie bleibt die günstigste Variante im Barometer.
Am kräftigsten zieht diesmal die 15-jährige Bindung an: plus 0,17 Prozentpunkte auf 4,54 Prozent (Vormonat: 4,37 Prozent). Der Aufpreis gegenüber der zehnjährigen Bindung wächst damit von 0,15 auf 0,26 Prozentpunkte.
Wer sich über zwanzig Jahre absichern möchte, zahlt 4,59 Prozent (Vormonat: 4,45 Prozent) und damit 0,14 Prozentpunkte mehr. Die lange Bindung bleibt die teuerste, der Abstand zur 15-jährigen schrumpft aber auf 0,05 Prozentpunkte.
* Hinweis: Bei den Zinsen handelt es sich um Durchschnittswerte der bei ImmoScout24 gelisteten Baufinanzierer zum angegebenen Stichtag. Für die Kalkulation wurden folgende Modelldaten verwendet: Angestellte:r, Darlehenssumme: 200.000 Euro, Beleihungsauslauf: 80 Prozent, Tilgungsrate: 3 Prozent.
Die hier enthaltenen Informationen sind unverbindliche Auskünfte (Irrtum vorbehalten).

Alles, was du zum Thema Zinsen wissen musst: Wir unterstützen dich mit informativen Beiträgen, cleveren Rechnern und Podcasts zum aktuellen Zinsgeschehen. Das wird dir helfen, gute Entscheidungen zu treffen.
Beleihungsauslauf: Das Verhältnis zwischen Darlehenssumme und Immobilienwert. Je niedriger der Beleihungsauslauf, desto geringer das Risiko für die Bank – und desto besser in der Regel die Konditionen. Mehr Eigenkapital senkt ihn.
Bundesanleihen: Anleihen (Schuldverschreibungen) des Bundes, die von Anlegerinnen und Anlegern gekauft werden können. Die Rendite zehnjähriger Bundesanleihen gilt als Richtwert für das langfristige Zinsniveau in der Eurozone – und ist der wichtigste Taktgeber für die Bauzinsen.
Einlagenzins Der Zinssatz, zu dem Geschäftsbanken überschüssiges Geld bei der EZB parken können. Er ist derzeit der zentrale Steuerungszins der Notenbank.
Fed ist die Abkürzung für Federal Reserve. Damit ist die Zentral- oder Notenbank der USA gemeint.
Geldpolitik: Darunter versteht man alle Maßnahmen einer Zentralbank, mit denen sie Geldmenge und Zinsniveau steuert. Dahinter steht das Ziel, den Wert des Geldes einer Volkswirtschaft stabil zu halten.
Kerninflation: Ein volkswirtschaftliches Konzept, das bestimmte Güter aus der Berechnung der Inflationsrate ausklammert. Meist handelt es sich um Lebensmittel und Energie, weil ihre Preise stark schwanken und den zugrunde liegenden Preistrend verzerren würden.
Leitzinsen: Diese von der Zentralbank eines Landes festgelegten Zinsen geben an, zu welchen Konditionen sich Kreditinstitute bei der Noten- bzw. Zentralbank Geld leihen oder dort anlegen können. Sie sind ein wichtiges Steuerungsmittel der Geldpolitik.
Rezession: Eine Phase im Konjunkturzyklus (daneben gibt es noch Aufschwung, Boom und Depression). Man spricht üblicherweise von einer Rezession, wenn die Wirtschaftsleistung (BIP) in zwei aufeinanderfolgenden Quartalen gegenüber dem Vorquartal schrumpft.
Ratingagenturen: Unternehmen, welche die Kreditwürdigkeit anderer Unternehmen und Staaten bewerten. Ist die Wahrscheinlichkeit von Kreditrückzahlungen hoch, erhalten die betreffenden Unternehmen oder Staaten ein gutes Rating. Das höchste wird als „Triple A“, also AAA, bezeichnet. Zu den bekanntesten Ratingagenturen gehören „Standard & Poor's“, „Moody's“ und „Fitch“.
Seitwärtsbewegung: Von einer Seitwärtsbewegung spricht man, wenn sich Kurse oder Zinsen weder deutlich nach oben noch nach unten bewegen, sondern in einer engen Spanne schwanken.
Stagflation: Von Stagflation spricht man, wenn wirtschaftliche Stagnation und Inflation gleichzeitig auftreten – also die Wirtschaft nicht wächst oder sogar schrumpft, während die Preise trotzdem steigen.
Swap-Sätze: Zinssätze aus Termingeschäften, mit denen Banken Zinsrisiken absichern. Sie reagieren früh auf veränderte Zinserwartungen und gelten deshalb als Frühindikator für die Bauzinsen.
Volatilität: Wenn etwas als volatil bezeichnet wird, bedeutet dies, dass es einer hohen Unsicherheit, Instabilität oder Schwankung unterliegt. In Bezug auf Finanzmärkte kann Volatilität auf schnelle und große Preisschwankungen von Aktien, Währungen, Rohstoffen oder auch Zinsen hinweisen.
Zweitrundeneffekte: Konzept aus der Volkswirtschaftslehre: Ein einmaliger Preisschock – etwa beim Öl – sickert über höhere Löhne und breitere Preiserhöhungen in die Wirtschaft durch und macht so aus einem vorübergehenden ein dauerhaftes Inflationsproblem.
Die ImmoScout24 Redaktion verfasst jeden Beitrag nach strengen Qualitätsrichtlinien und bezieht sich dabei auf seriöse Quellen und Gesetzestexte. Unsere Redakteur:innen haben ein hohes Niveau an Immobilienwissen und informieren dich als Expert:innen mit informativen und vertrauenswürdigen Inhalten. Wir verbessern und optimieren unsere Inhalte kontinuierlich und versuchen, sie so leserfreundlich und verständnisvoll wie möglich für dich aufzubereiten. Unser Anliegen ist es dabei, dir eine erste Orientierung zu bieten. Für persönliche Anfragen deiner rechtlichen oder finanziellen Anliegen empfehlen wir dir, eine:n Rechts-, Steuer-, oder Finanzberater:in hinzuzuziehen.
 Ähnliche Artikel